做外贸的都知道,订单谈成只是上半场,钱安全落袋才算赢。“50%定金 + 50%尾款”是目前最常见的收款组合之一,客户接受度不错,卖方也拿回了一部分成本。但它绝不是“收到定金就万事大吉”——尾款拖付、客户弃货、无单放货,任何一个环节出事,都足以吃掉整单利润。
这篇文章不讲空话,把三个问题讲透:流程怎么走、风险卡在哪、PI条款怎么写,同时告诉你Zoho Books进销存财务系统能在哪些环节帮你把风险摁住。
一、先搞清楚:为什么是“50%定金 + 50%尾款”?
在国际贸易的付款方式谱系里,风险从低到高大致是这样排列的:
| 付款方式 | 出口商风险 | 适用场景 |
|---|---|---|
| 100% T/T 前付(款到生产) | 极低 | 样品单、新客户首单 |
| T/T定金 + 尾款发货前付清 | 低 | 定制订单、资信一般客户 |
| T/T定金 + 尾款见提单副本 | 中(主流) | 长期合作、常规订单 |
| T/T定金 + 尾款见正本提单 / 货到付款 | 高 | 仅限老客户、资信极佳 |
最常见的通用比例是 30%定金 + 70%尾款见提单副本,老客户有时放宽到 20% + 80%。
那什么时候该把定金提到50%?行业实践给出的信号很明确:
- 客户资信把握不大、或处于汇率动荡地区(如本币大幅贬值、政局不稳)时,提高定金比例可显著降低弃货风险;
- 定制化程度高的产品(如 CNC 加工件),定金通常设到 50% 甚至更高;
- 有调研指出,定金超过 40% 的订单,尾款准时支付率可达 89%;
- 一个朴素的逻辑:多收的定金要能覆盖“把货拉回来 + 处理转卖”的成本,这样万一客户弃货,你才有主动权。
一句话:50%定金不是拍脑袋定的,它是你给自己留的安全垫。
二、实操流程:从签约到收齐全款
Step 1|客户确认订单 → 出具 PI(形式发票)
客户接受报价后,你要开出一份完整的 Proforma Invoice(PI)。PI在没有正式合同的交易中,往往就扮演着合同角色——客户签字或付款,即视为接受全部条款。
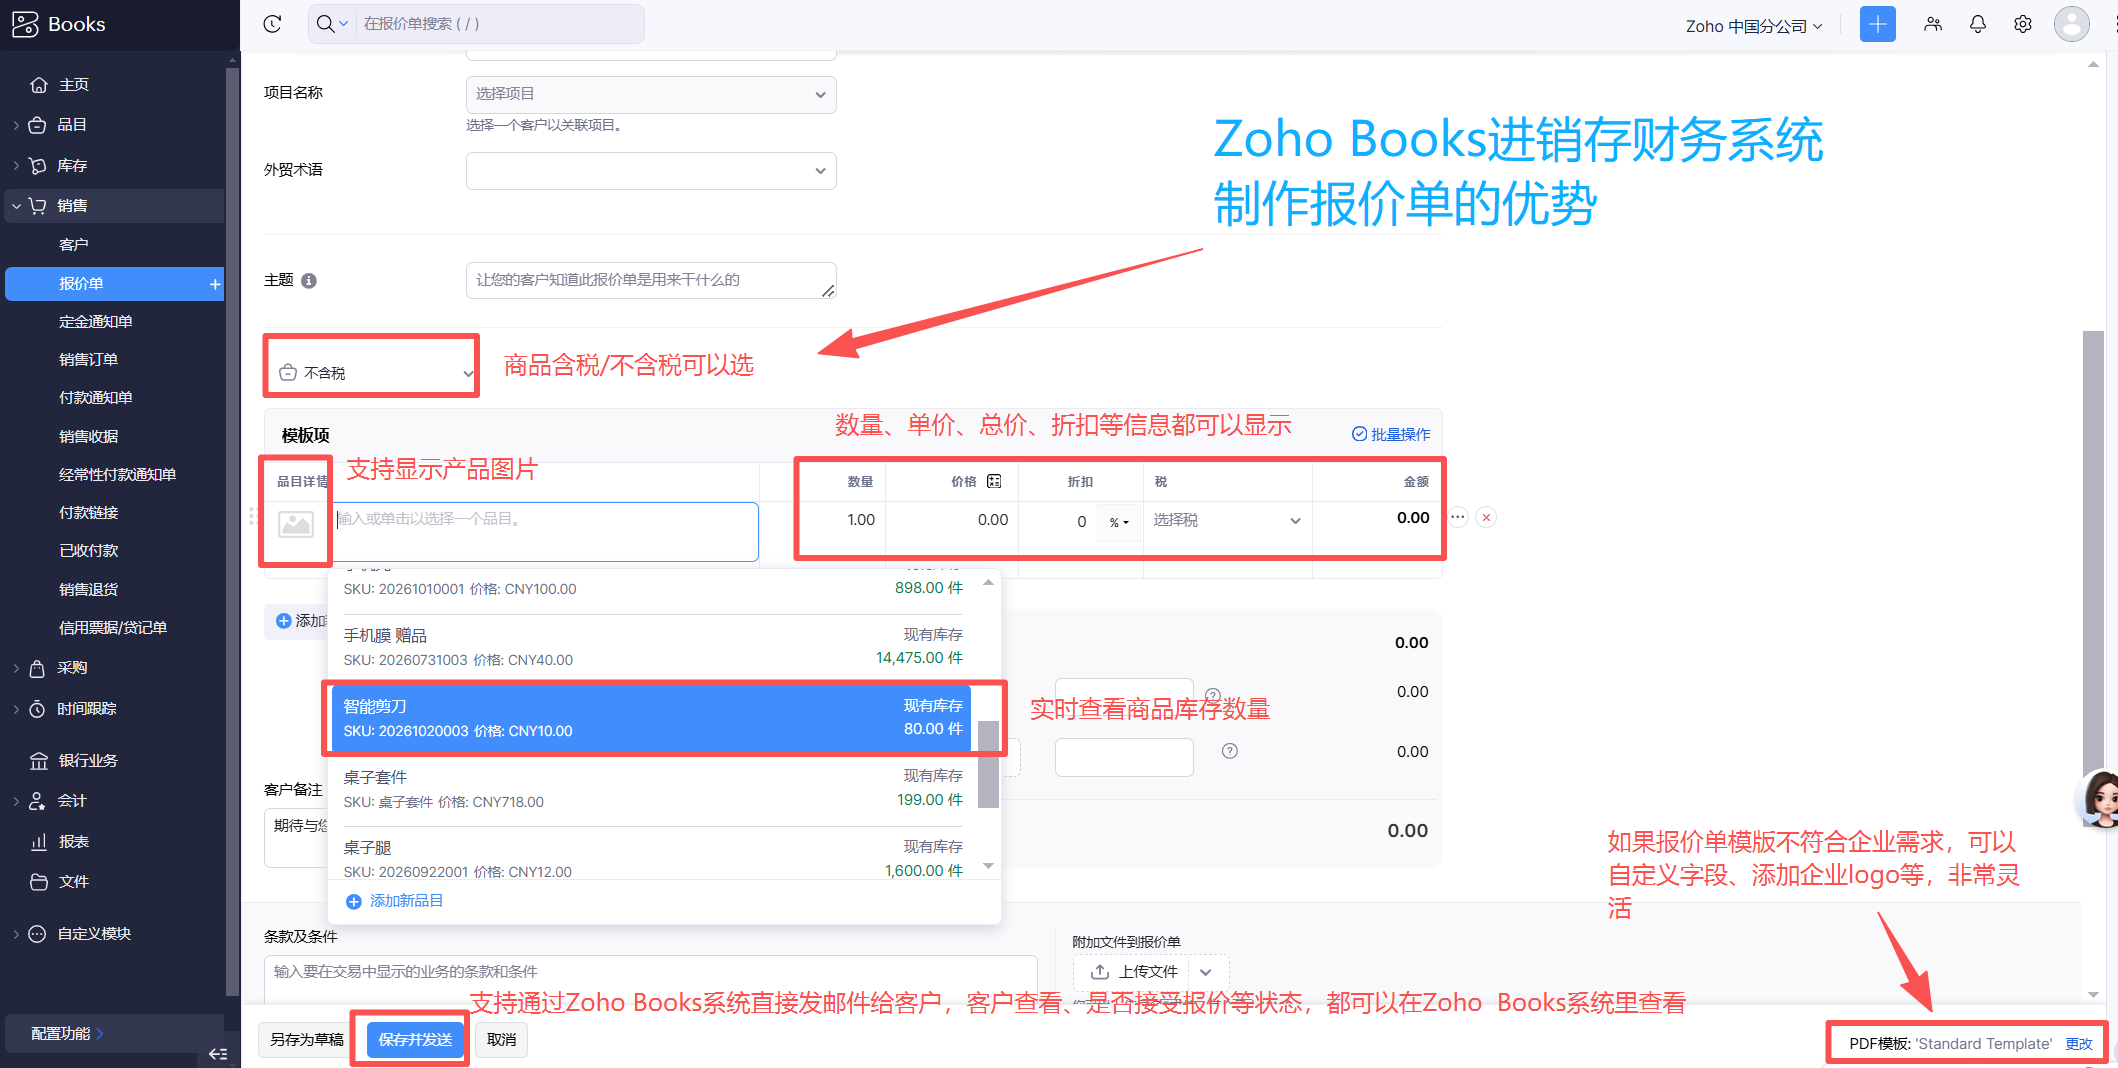
PI 里必须有的一条就是付款条款。典型写法:
50% deposit in advance, the balance against B/L copy.
(50% 定金预付,余款见提单副本付清)
Step 2|收取定金,确认“真实到账”
这一步最容易翻车。定金是否到账,是启动生产的唯一指令。
- 不要凭客户发来的水单就安排生产,必须让财务/银行核实资金已实际入账,而非“在途”;
- 要警惕伪造电汇凭证的诈骗,以及邮箱被入侵后篡改 PI 收款账户的骗局——收款户名必须与合同签署主体一致;
- 生产周期通常从定金到账日起算,而不是客户发起汇款日。
Step 3|排产、订舱、报关、出运
收到定金后安排生产,完成后订舱、报关、出运。此阶段要盯紧现金流和交期。
Step 4|出运后,凭提单副本催收尾款
货物离港、拿到提单(B/L)扫描件后,把提单副本 + 商业发票 + 装箱单发给客户,明确提示:“请安排尾款支付,以便我们尽快寄送或操作电放提单”。
关键动作:尾款未结清前,绝不放正本提单,也绝不电放。提单是货权凭证,控制住提单就等于控制住货物。有真实案例:深圳卖家提前放单,被客户拒付尾款,损失 1.2 万美元。
Step 5|尾款到账 → 放单、结汇、归档
确认尾款实际到账后,按客户要求选择电放或寄送正本单据。同时及时结汇,避免汇率波动侵蚀利润。
用 Zoho Books 把这条流程“管起来”
上面每一步,Zoho Books进销存财务系统都能对应到一个具体动作,让收款不再是“靠人记、靠 Excel 盯”:
① 定金:用“预收款 / 客户预付款”入账,而不是混进营收
在 Zoho Books 中创建销售订单(Sales Order)后,可针对订单记录客户的预付款(Customer Advance / Retainer Invoice),把这笔50%定金挂在该客户和该订单名下。好处是:
- 定金和正式收入分得清清楚楚,月底出报表时一目了然;
- 客户来查“我付了多少、还差多少”,你随时能调出该订单的已收金额与未收余额,不用翻邮件、翻银行流水。

② 尾款:一张应收发票 + 账龄跟踪,逾期自动浮出水面
货物出运后,把订单转为销售发票(Invoice),填入剩余 50% 尾款金额。Zoho Books 的应收(Accounts Receivable)模块会:
- 按到期日自动生成账龄报表(Aging Report),哪笔该收的尾款拖了 30 天、60 天,一眼可见;
- 让你在“见提单 5–10 日内付尾款”这类条款上,有系统时间锚点做依据,催款也名正言顺;
- 客户部分付款时,支持分次收款(Partial Payment)并自动核销,实收多少、还欠多少自动更新。
③ 多币种 & 汇率:减少“二次换汇”的隐形成本
外贸订单常涉及美元定金、欧元尾款等多币种。Zoho Books支持多币种记账与汇率管理,每笔外币收款的记账汇率、结算差额都有记录,帮你把汇兑损益看得明明白白,而不是到年底才发现利润被汇率吃掉一块。

④ 客户档案 + 信用额度:把“资信”沉淀成数据
给每个客户建档案,记录历史订单、付款习惯、是否有过逾期。Zoho Books 支持为客户设置信用额度(Credit Limit)——当客户欠款接近上限时系统会提醒,帮你判断“这个客户还能不能给账期”“下一单定金该不该提高”。这正是在做行业反复强调的那件事:接单前先做客户资信判断。
说白了,Zoho Books的价值不是“帮你收钱”(收钱是银行的事),而是帮你把每一笔钱的状态、归属和风险都看得见、算得清、追得到。
三、风险点:50%定金也挡不住的四个坑
别以为收了50%就高枕无忧。以下风险真实存在:
坑一:客户经营恶化,尾款付不出来
部分海外客户高度依赖银行贷款周转,资金链一旦断裂,就会出现“付了定金、无力付尾款”的局面。
→ 对策:接单前调查客户实力(网络搜索背景、问其国内其他供应商);定金比例低的订单,可要求提高定金或发货前付清。
坑二:国际环境突变,客户直接弃货
某国汇率暴跌三四十个点、政局动荡甚至战争,都可能让低定金订单的客户选择弃货。即便 30%–50% 定金,见提单付尾款的模式仍会让卖方在货权转移后陷入被动。
→ 对策:关注目标国汇率与局势;高风险地区提高定金比例或改为前 T/T。
坑三:货权失控——无单放货 / 凭提单副本提货
部分南美国家(巴西、委内瑞拉、尼加拉瓜等)规定,记名提单的收货人可凭提单副本提货;也有客户与货代勾结无单放货,货被提走、尾款泡汤。
→ 对策:提单收货人尽量用 “To Order”(凭发货人指示),收到全款后再背书放单;与指定货代签协议,明确擅自放货的法律责任。
坑四:PI 与口头约定留白,纠纷无据可依
付款条款写“见提单后付款”却不写具体天数,客户可能拖到货都快到港才付;口头协商的验货标准、包装要求不落到纸上,后续全是扯皮。
→ 对策:PI 里把时间节点、触发条件、违约后果全部写清,形成书面证据链。
四、PI 条款怎么写?附可直接改用的写法
一份专业 PI 的付款条款,重点是把三个要素写死:定金比例 + 支付时限 + 尾款触发条件。此外,PI 还应包含完整的买卖双方信息、贸易术语(如 CIF Rotterdam INCOTERMS® 2020)、银行账户(含 SWIFT 及中间行)、有效期等要素。
付款条款参考写法(中英对照):
Payment Terms:
30% deposit by T/T upon confirmation of order, the balance 70% payable against scan copy of B/L within 5 working days.
(30% 定金于订单确认时电汇支付,70% 余款见提单扫描件后 5 个工作日内付清。)
付款方式:30%定金,70%见提单副本付款。
交期条款:
Delivery Time: Within 35 days after receipt of your 30% deposit.
(交货期:收到 30% 定金后 35 天内。)
逾期与违约条款(防拖付的高级写法):
尾款逾期,每逾期一日按未付金额万分之 X 支付违约金;逾期超过 30 日,卖方有权解除合同。
卖方在收到全部货款前保留货物所有权。
几条实操心法:
- “见提单副本后 5 个工作日”比“见提单副本付款”更安全——给了客户明确期限,催款有据;
- PI 有效期建议写 15–30 天,应对汇率和成本波动;
- PI 一经双方签字/客户付款确认,即具合同效力,所以务必保存发送与回复记录,作为证据链。
PI 在 Zoho Books 里怎么落地?
PI 不是一次性文件,它是一段交易的生命周期起点。用 Zoho Books系统,你可以让 PI 直接“长”成后续单据:
① 从报价单/销售订单生成 PI,再一键转发票——数据不重录
在 Zoho Books 中,你可以先建报价单(Quote),客户确认后转为销售订单(Sales Order),进而生成 PI 与正式发票。品名、数量、单价、条款自动带过来,杜绝手工重录导致的金额或编码错误——而 PI 一旦写错,轻则尾款扯皮,重则海关扣货。
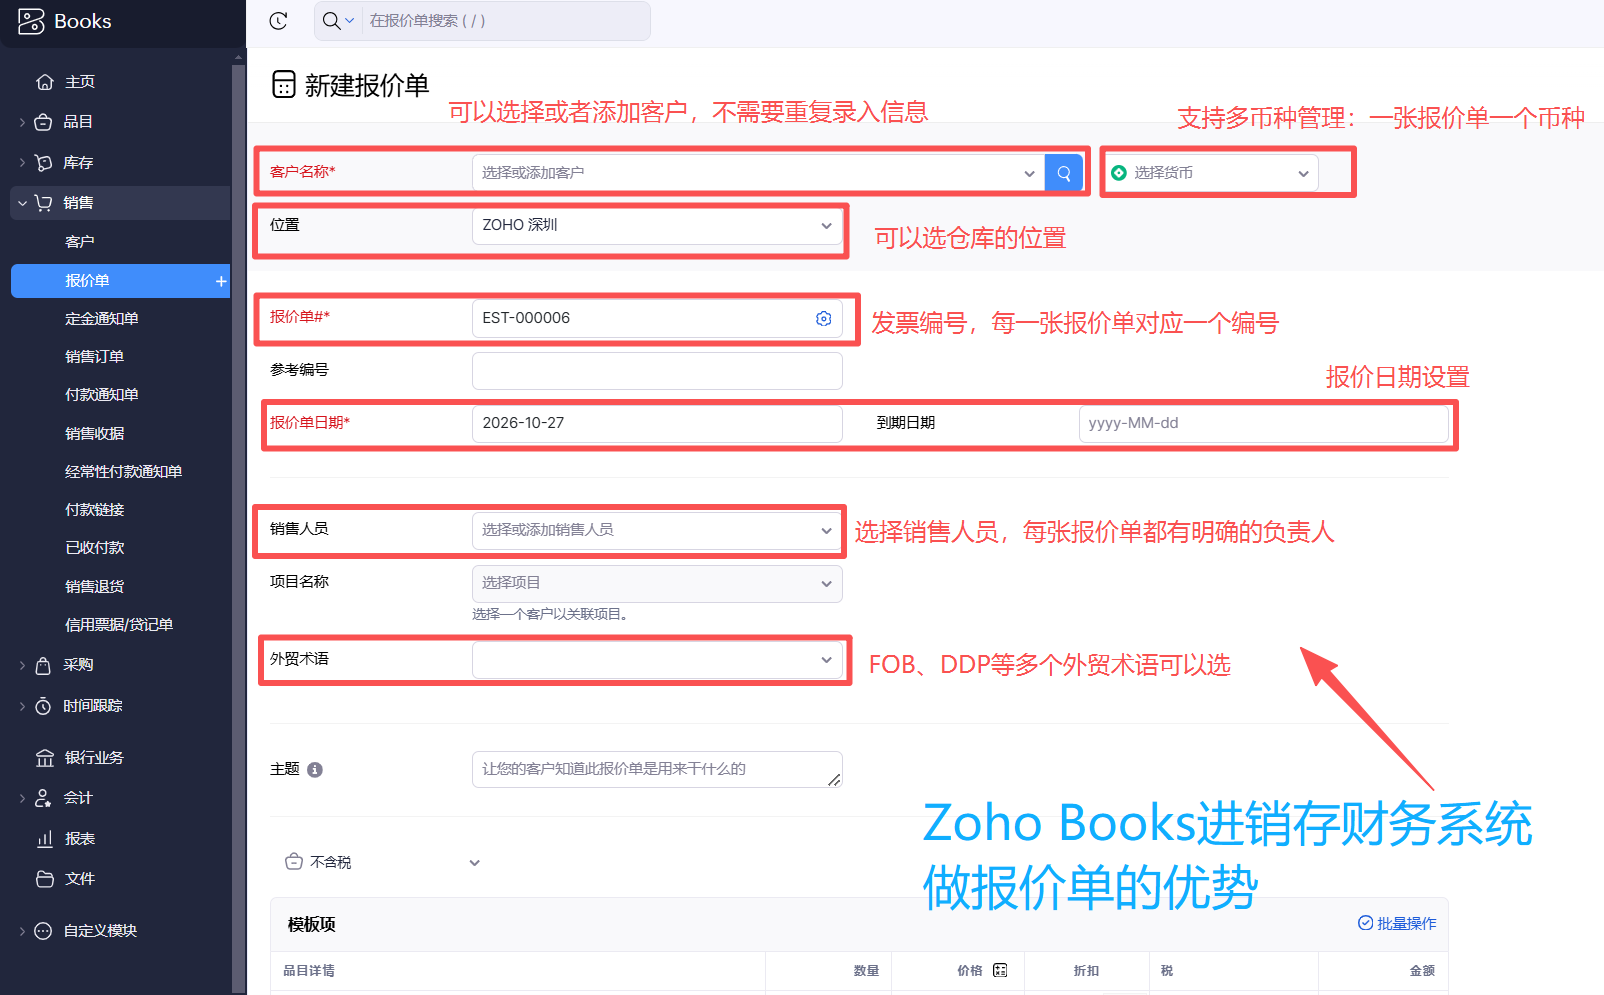
② PI 里的付款条款、贸易术语,都能统一模板化
把“30% deposit, balance against B/L copy”这类常用条款做成模板,每份 PI 自动套用,避免业务员各写各的、条款留白。
③ 定金到账即更新状态,自动算出“还差多少”
PI/订单建立后,收到定金登记预收款,系统自动显示订单已收 vs 未收。你不再需要问财务“那笔定金到了没”,打开订单页面就能看到。

④ 转化后的发票自动进入应收,与账龄、催款提醒联动
PI 转成发票的那一刻,这笔尾款就自动进入应收账款,配合账龄报表和到期提醒,形成从报价 → PI → 定金 → 出货 → 尾款的完整闭环。
这套闭环的意义在于:外贸收款的风险,往往不是败在“客户恶意”,而是败在“信息没盯住”——金额记错、到账没核、逾期没催、客户资信没沉淀。Zoho Books 把这些环节系统化、数据化,让管理业务和管理风险变成同一件事。
五、把风险管起来,从一个免费账号开始
看完这篇文章,你可能已经发现:外贸收款的安全,七分靠条款设计,三分靠过程管理。条款写得好,还要有人把那笔定金、那笔尾款、那个逾期客户,时时刻刻盯在系统里。
Zoho Books 帮企业做的,正是这件事:
- 多币种、多客户的应收管理,定金/尾款状态一目了然
- 报价单 → 销售订单 → PI → 发票 → 收款,全流程数据打通
- 账龄报表、信用额度、逾期提醒,把风险提前暴露
- 财务与业务一体,让老板看得清每个订单的真实利润
结语
外贸收款这条链,难点从来不在于“有没有订单”,而在于条款设计得严不严、钱收得回不回得来、风险看得见看不见。
50% 定金 + 尾款、见提单副本付款、PI 条款写法——这三个环节管住了,外贸订单的利润和安全才算真正看得清。而这一切的前提,是让业务的每一笔钱都能被系统盯住、记录、追踪。
先注册,然后用一笔真实订单,自己验证。
Zoho Books 进销存财务系统,简单高效,业财一体,尤其适合成长型企业的订单财务管理,14年以来深受国内外企业的一致喜爱。无论是开展国内业务,还是拓展国际市场,Zoho Books都能成为企业高效进销存财务管理的得力助手。
售前咨询:400-626-3710 转 8006。立即免费体验:https://www.zoho.com.cn/books/
Zoho Books 是在线的、业财一体的、进销存+财务系统。可以帮助你简化:销售、库存、采购、记账,以及国际税务合规。规范企业订单、财务流程,单据自动同步应收应付。业务员跟单,财务记账,老板看账,都轻松!~ 支持180种货币、27种语言,1全球通用版 + 16个特定区域版本(美国、新加坡、沙特阿拉伯、英国、德国、南非等),国际开票、税务申报更简单。